Domain schimmelpilzsanierung24.de kaufen?
Wir ziehen mit dem Projekt
schimmelpilzsanierung24.de um.
Sind Sie am Kauf der Domain
schimmelpilzsanierung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schimmelpilzsanierung24.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
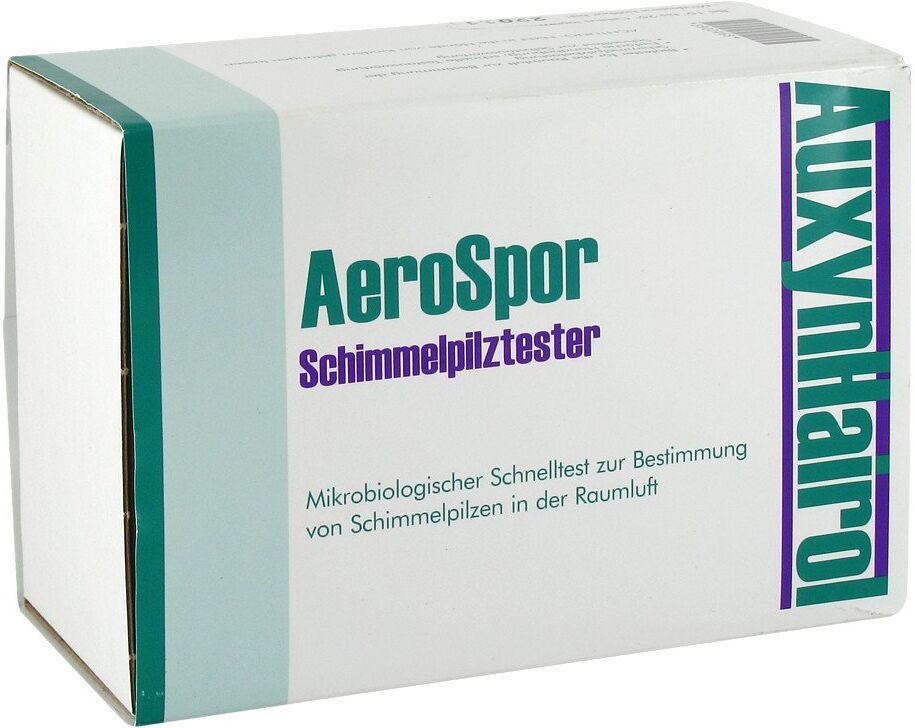
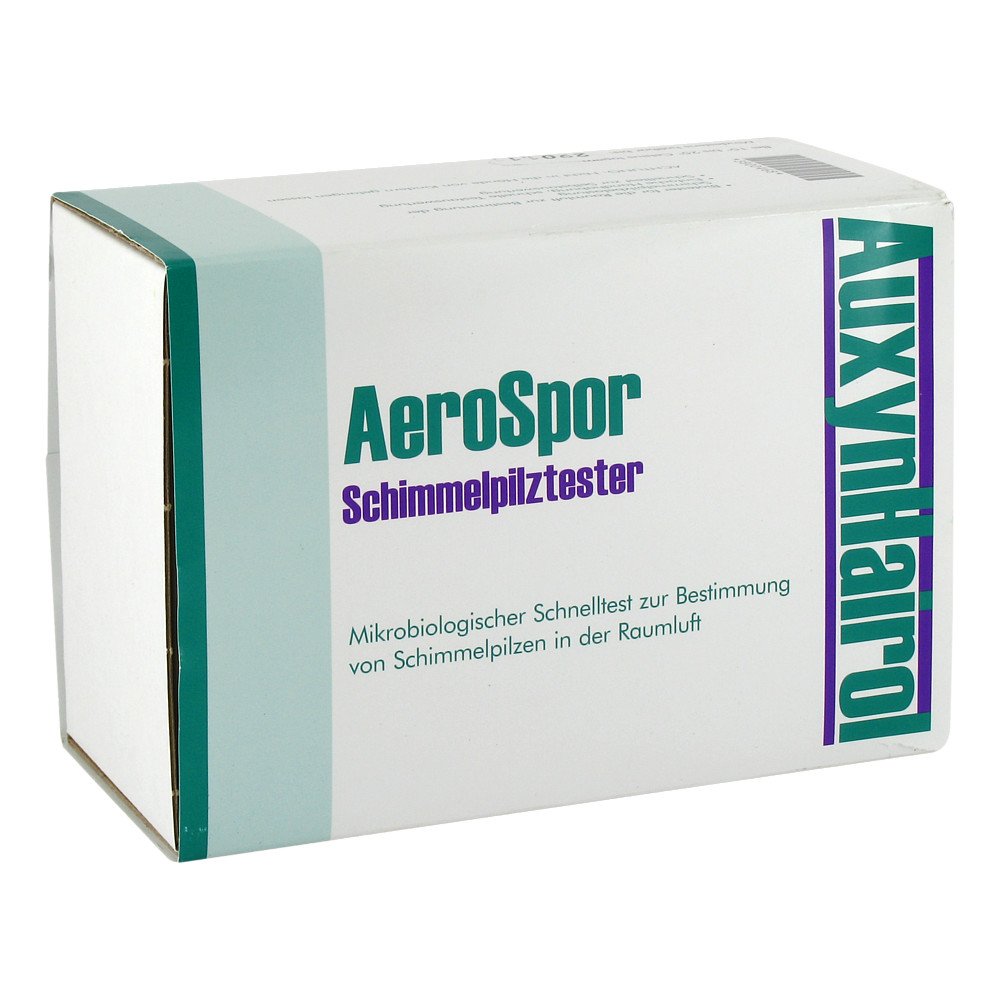
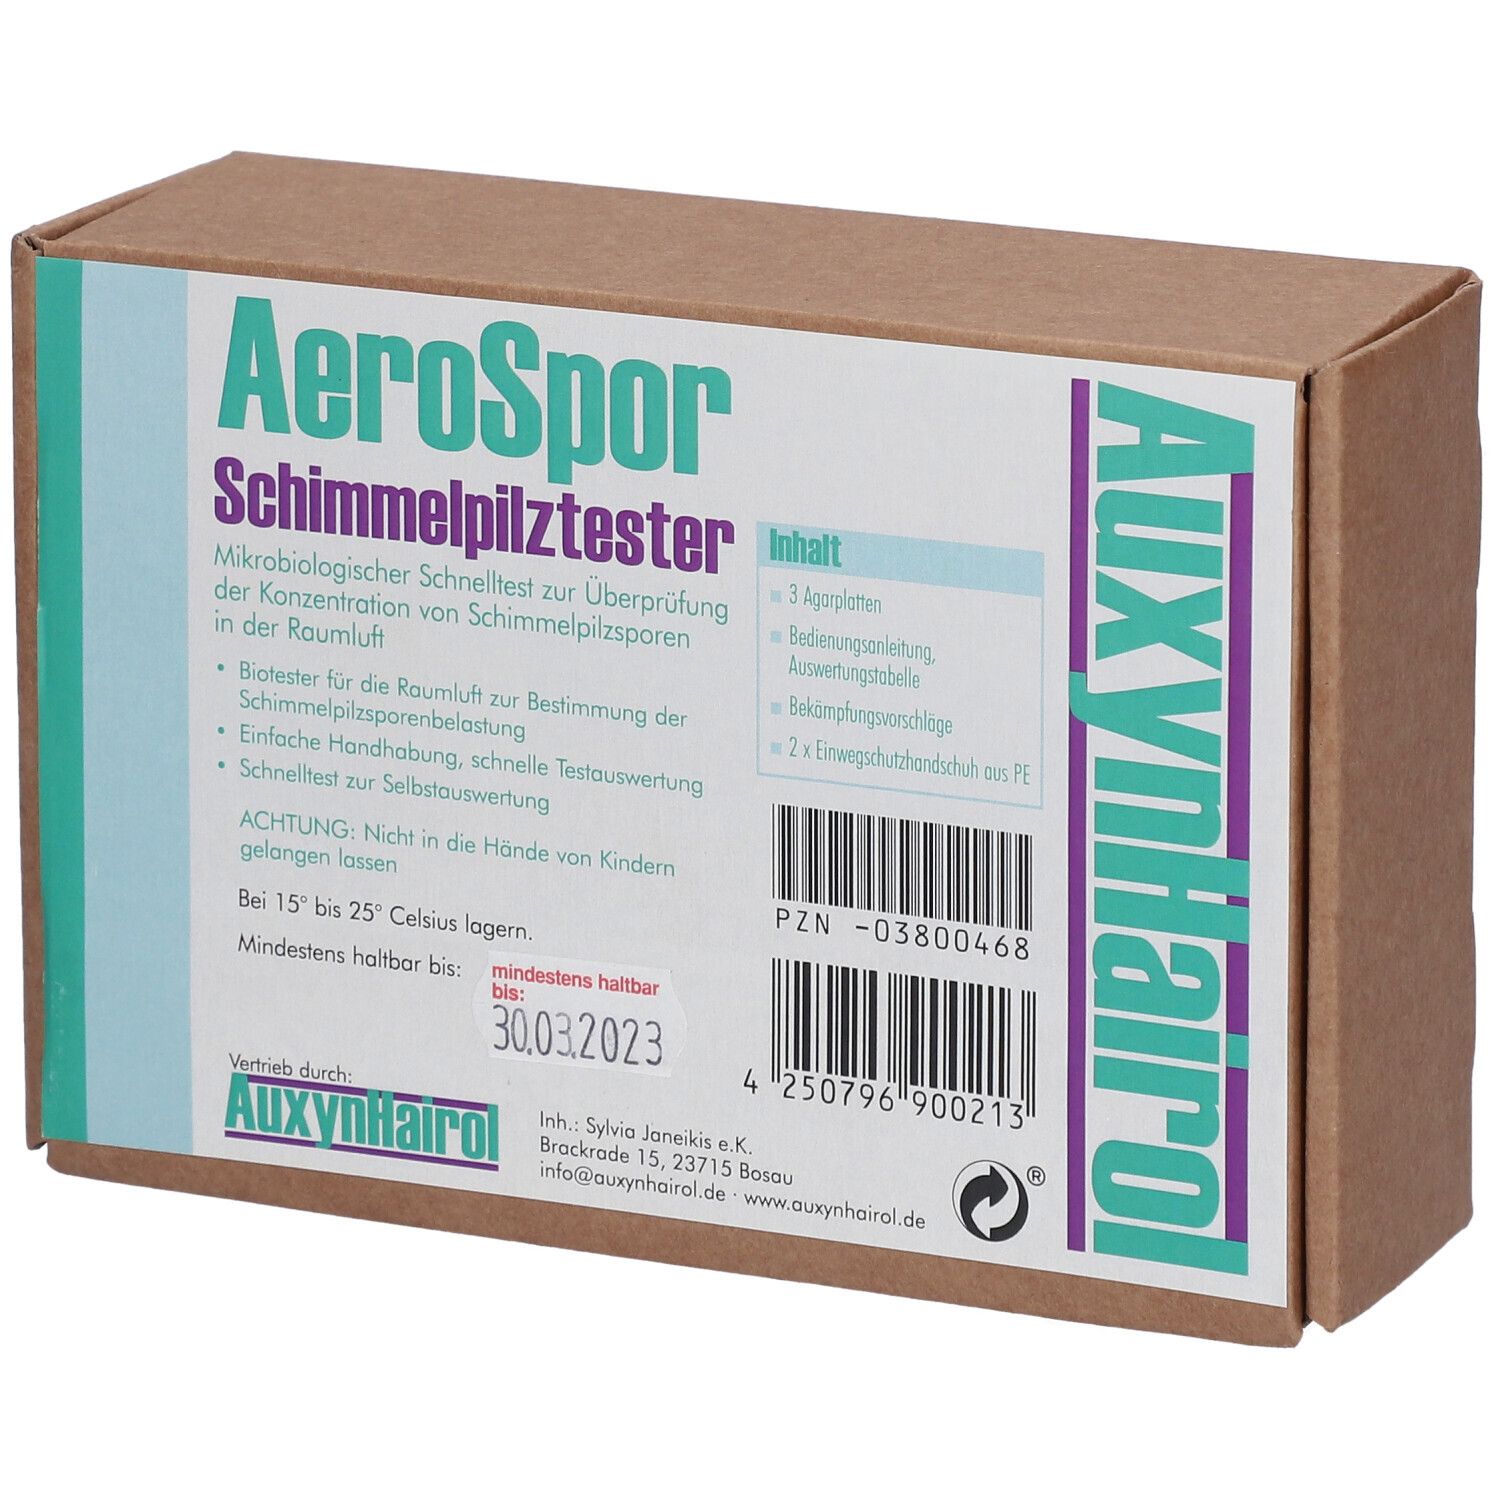
Schimmelpilz Schnelltester 1 St TestSchimmelpilz Schnelltester AeroSpor Mikrobiologischer Schnelltest zur Bestimmung von Schimmelpilzen in der Raumluft. Inhalt: 3 x AeroSpor-Testplatten 2 x PE-Einweghandschuhe 1 x Gebrauchsanweisung Allgemeine Angaben zum Testprinzip Schimmelpilze sind Mikroorganismen, die Sporen bilden, die auf Grund ihrer minimalen Größe in der Luft schweben und für den Menschen mit bloßem Auge nicht sichtbar sind. Bei dem hier angewandten Testverfahren, fallen die Pilzsporen aus der Luft, auf eine feuchte mit Nährstoff versehene Testfläche, auf der sich die Mikroorganismen vermehren und nach der Inkubationszeit (96 Stunden) eine sichtbare mehr oder weniger runde oder gelappte Kolonie bilden. Je mehr Schimmelpilzsporen auf die Testfläche fallen, um so mehr Kolonien entstehen, die man dann leicht zählen kann. Das Ziel des Testes ist es also die Bestimmung der Anzahl lebender Schimmelpilzsporen in der Raumluft, die in einer bestimmten Zeit (30 Minuten Testzeit) zufällig auf die Testfläche fallen und dort als Kolonie sichtbar werden. Um icher zustellen, dass die Ursache der Schimmelpilzsporen sich innerhalb des Raumes befindet, ist es zwingend erforderlich auch den Schimmelpilzsporengehalt der Außenluft zu testen. Damit ein zuverlässiges Ergebnis erzielt wird, sollte der Test in einem geschlossenen Raum von nur einer Person durchgeführt werden. Unnötige Luftbewegungen sind zu vermeiden. Der Vergleich der ermittelten Koloniezahl mit einer Richtwerttabelle liefert erste Hinweise, ob eine Schimmelpilzbelastung der Luft vorliegt. Die begrenzte Testdauer (30 Minuten) und die anschließende Inkubation (96 Stunden) hei Raumtemperatur führt dazu, dass sehr langsam wachsende und/oder an hohe Temperaturen angepasste Pilze als Kolonien nicht sichtbar werden. Obwohl mit diesem preiswerten Test eine exakte Bestimmung der tatsächlichen Keimzahl nicht möglich ist, erhält der Verbraucher doch erste Informationen über die Qualität der Luft. Bestimmung der Schimmelpilzbelastung Auf den AeroSpor-Testflächen wachsen nur Schimmelpilze! Schimmelpilzkolonien sind meist filzig weiß. Vom Zentrum zum Rand hin sind deutlich Fasern (Hyphen) zu sehen, die den Kolonialrand wimpernförmig darstellen. Mit unehmen- der Inkubationsdauer färbt sich das Zentrum der Pilzkolonie durch das entstehen von Sporen meist grün, schwarz oder manchmal braun-rot oder gelb. Nur selten entstehen schleimig-glänzende Kolonieoberflächen. Bei einigen sehr schnell wachsenden Pilzen entsteht ein grauweißes, watteartiges Geflecht mit winzigen schwarzen Sporen. Dieses kann große Teile der Testfläche bedecken. Maßnahmen zur Bekämpfung von Schimmelpilzen Beseitigen Sie Feuchtigkeit in Keller- und Wohnräumen durch Bausanierung Beseitigen Sie sichtbare Schimmelflecken durch Trockenlegung und chemischer Schimmelentfernung Beheizen und belüften Sie die betroffenen Räume und ergreifen Sie Hygienemaßnahmen z.B. reinigen Sie mit Desinfektionsmittel Entfernen Sie überlagerte Nahrungsmittel/Reste Reinigen Sie Stellen, an denen verschimmelte Nahrungsmittel entdeckt wurden und reinigen Sie diese Stellen mit Wasser und Spülmittel Testablauf Entnehmen Sie die 3 AeroSpor-Testplatten und die Bedienungsanleitung sowie die Handschuhe aus der Verpackung. Lesen sie die Bedienungsanleitung sorgfältig durch. Entfernen Sie die Klebestreifen von den Testplatten. Ziehen Sie die Handschuhe über, bevor sie die Testplatten öffnen. Öffnen Sie ein Fenster und stellen die Testplatte A außen auf die Fensterbank. Dann entfernen Sie den Deckel und schließen das Fenster. Stellen Sie nun die 2 Testplatten B in den Raum und entfernen die Deckel. Vermeiden Sie auf jedem Füll die Berührung der offenen Testflächen und atmen Sie nicht auf die Testplatten. Dadurch würden die Ergebnisse verfälscht. Verlassen Sie den Raum. Ziehen Sie die Handschuhe an, bevor Sie die Testplatten verschließen. Die AeroSpor-Testplatten bleiben 30 Minuten (Testzeit) geöffnet, danach verschließen Sie die Testplatte wieder mit den Deckeln. Deckel A kommt auf die Testplatte, die draußen aufgestellt wurde. Deckel B auf die beiden Testplatten vom Innenraum. Kleben Sie die Testplatten wieder mit einem Klebestreifen rundum zu und legen die 3 AeroSpor-Testplatten waagerecht in den Karton zurück. Die geschlossenen AeroSpor-Testplatten werden nun an einem sicherem Ort bei Raumtemperatur im Karton 96 Stunden gelagert, um das Wachstum der Mikroorganismen zu ermöglichen. Entnehmen Sie nach der Inkubationszeit die AeroSporTestplatten, bitte verschlossen lassen, und zählen Sie zuerst die gewachsenen Kolonien auf der Testplatte A und anschließend auf den Testplatten B. Wobei die Kolonien von den Testplatten B zusammen addiert werden. Anschließend werten Sie bitte den Test mit Hilfe des Protokolls und der Richtwerttafel aus. Gebrauchsanweisung: AeroSpor-Schimmelpilztest für einen Raum bis zu 30qm47,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **


Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
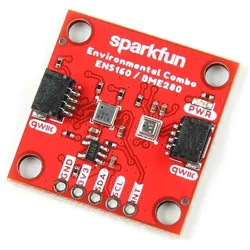
SparkFun ENS160/BME280 Umwelt-Kombisensor, Luftqualität, Druck, Feuchtigkeit, Temperatur, I2C, Qwiic, Entwicklungsboard + KitDer SparkFun ENS160/BME280 Umwelt-Kombisensor ist ein vielseitiges Entwicklungsboard, das eine umfassende Lösung zur Messung der atmosphärischen Qualität bietet. Ausgestattet mit den hochmodernen ENS160- und BME280-ICs, erfasst dieser Sensor eine Vielzahl von Umweltdaten, darunter den Luftqualitätsindex (AQI), flüchtige organische Verbindungen (TVOCs), äquivalente CO2-Werte (eCO2), Luftdruck, Feuchtigkeit und Temperatur. Die Kommunikation erfolgt über das benutzerfreundliche I2C-Protokoll, was die Integration in verschiedene Projekte erleichtert. Mit zwei Qwiic-fähigen Anschlüssen und einer kompakten Bauweise ist der Sensor ideal für den Einsatz in Prototypen und DIY-Projekten. Die präzisen Messwerte und die einfache Handhabung machen ihn zu einem wertvollen Werkzeug für Entwickler und Technikbegeisterte. - Umfassende Messung von Luftqualität, Druck, Feuchtigkeit und Temperatur - Einfache Integration über I2C mit Qwiic-Anschlüssen - Hohe Genauigkeit bei Temperatur und Feuchtigkeit - Breiter Temperatur- und Feuchtigkeitsbereich für vielseitige Anwendungen - Kompakte Bauweise für einfache Montage auf Breadboards.49,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Airthings Wave plus - Sensor für Luftqualität, Radon, Feuchtigkeit, Temperatur, VOC, CO2 und DruckLuftqualitätsmesser - Detektion von Temperatur, Feuchtigkeit, Luftdruck, TVOCs (flüchtige Stoffe), Radon, CO₂ (Kohlendioxid), Messbereich von 400 bis 5000 ppm, odchylka 30 ppm, Temperaturmessung mit der Genauigkeit von 0,1 °C, Feuchtigkeitsmessung mit der Genauigkeit von 1 %, Batterie-Stromversorgung, optische Signalisierung, Benachrichtigung per Push-Benachrichtigung, Anzeige des Batteriestands, Material der Abdeckung Plastik, Betriebstemperatur von 4 bis 40 °C, Betriebsfeuchtigkeit bis 85 %, Lieferumfang: Batterie und Montageset, selbständige Funktionseinheit zentrale Einheit für die Funktionalität erforderlich, Anwendung in englischer Sprache, kompatibel mit Android und iOS Der Detektor Airthings Wave Plus überwacht die Luftqualität von Innenräumen kontinuierlich. Mit dem Gerät lassen sich negative gesundheitliche Auswirkungen durch belastete Luft minimieren, wodurch Kra289,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Schimmelpilz Schnelltester 1 St TestSchimmelpilz Schnelltester AeroSpor Mikrobiologischer Schnelltest zur Bestimmung von Schimmelpilzen in der Raumluft. Inhalt: 3 x AeroSpor-Testplatten 2 x PE-Einweghandschuhe 1 x Gebrauchsanweisung Allgemeine Angaben zum Testprinzip Schimmelpilze sind Mikroorganismen, die Sporen bilden, die auf Grund ihrer minimalen Größe in der Luft schweben und für den Menschen mit bloßem Auge nicht sichtbar sind. Bei dem hier angewandten Testverfahren, fallen die Pilzsporen aus der Luft, auf eine feuchte mit Nährstoff versehene Testfläche, auf der sich die Mikroorganismen vermehren und nach der Inkubationszeit (96 Stunden) eine sichtbare mehr oder weniger runde oder gelappte Kolonie bilden. Je mehr Schimmelpilzsporen auf die Testfläche fallen, um so mehr Kolonien entstehen, die man dann leicht zählen kann. Das Ziel des Testes ist es also die Bestimmung der Anzahl lebender Schimmelpilzsporen in der Raumluft, die in einer bestimmten Zeit (30 Minuten Testzeit) zufällig auf die Testfläche fallen und dort als Kolonie sichtbar werden. Um icher zustellen, dass die Ursache der Schimmelpilzsporen sich innerhalb des Raumes befindet, ist es zwingend erforderlich auch den Schimmelpilzsporengehalt der Außenluft zu testen. Damit ein zuverlässiges Ergebnis erzielt wird, sollte der Test in einem geschlossenen Raum von nur einer Person durchgeführt werden. Unnötige Luftbewegungen sind zu vermeiden. Der Vergleich der ermittelten Koloniezahl mit einer Richtwerttabelle liefert erste Hinweise, ob eine Schimmelpilzbelastung der Luft vorliegt. Die begrenzte Testdauer (30 Minuten) und die anschließende Inkubation (96 Stunden) hei Raumtemperatur führt dazu, dass sehr langsam wachsende und/oder an hohe Temperaturen angepasste Pilze als Kolonien nicht sichtbar werden. Obwohl mit diesem preiswerten Test eine exakte Bestimmung der tatsächlichen Keimzahl nicht möglich ist, erhält der Verbraucher doch erste Informationen über die Qualität der Luft. Bestimmung der Schimmelpilzbelastung Auf den AeroSpor-Testflächen wachsen nur Schimmelpilze! Schimmelpilzkolonien sind meist filzig weiß. Vom Zentrum zum Rand hin sind deutlich Fasern (Hyphen) zu sehen, die den Kolonialrand wimpernförmig darstellen. Mit unehmen- der Inkubationsdauer färbt sich das Zentrum der Pilzkolonie durch das entstehen von Sporen meist grün, schwarz oder manchmal braun-rot oder gelb. Nur selten entstehen schleimig-glänzende Kolonieoberflächen. Bei einigen sehr schnell wachsenden Pilzen entsteht ein grauweißes, watteartiges Geflecht mit winzigen schwarzen Sporen. Dieses kann große Teile der Testfläche bedecken. Maßnahmen zur Bekämpfung von Schimmelpilzen Beseitigen Sie Feuchtigkeit in Keller- und Wohnräumen durch Bausanierung Beseitigen Sie sichtbare Schimmelflecken durch Trockenlegung und chemischer Schimmelentfernung Beheizen und belüften Sie die betroffenen Räume und ergreifen Sie Hygienemaßnahmen z.B. reinigen Sie mit Desinfektionsmittel Entfernen Sie überlagerte Nahrungsmittel/Reste Reinigen Sie Stellen, an denen verschimmelte Nahrungsmittel entdeckt wurden und reinigen Sie diese Stellen mit Wasser und Spülmittel Testablauf Entnehmen Sie die 3 AeroSpor-Testplatten und die Bedienungsanleitung sowie die Handschuhe aus der Verpackung. Lesen sie die Bedienungsanleitung sorgfältig durch. Entfernen Sie die Klebestreifen von den Testplatten. Ziehen Sie die Handschuhe über, bevor sie die Testplatten öffnen. Öffnen Sie ein Fenster und stellen die Testplatte A außen auf die Fensterbank. Dann entfernen Sie den Deckel und schließen das Fenster. Stellen Sie nun die 2 Testplatten B in den Raum und entfernen die Deckel. Vermeiden Sie auf jedem Füll die Berührung der offenen Testflächen und atmen Sie nicht auf die Testplatten. Dadurch würden die Ergebnisse verfälscht. Verlassen Sie den Raum. Ziehen Sie die Handschuhe an, bevor Sie die Testplatten verschließen. Die AeroSpor-Testplatten bleiben 30 Minuten (Testzeit) geöffnet, danach verschließen Sie die Testplatte wieder mit den Deckeln. Deckel A kommt auf die Testplatte, die draußen aufgestellt wurde. Deckel B auf die beiden Testplatten vom Innenraum. Kleben Sie die Testplatten wieder mit einem Klebestreifen rundum zu und legen die 3 AeroSpor-Testplatten waagerecht in den Karton zurück. Die geschlossenen AeroSpor-Testplatten werden nun an einem sicherem Ort bei Raumtemperatur im Karton 96 Stunden gelagert, um das Wachstum der Mikroorganismen zu ermöglichen. Entnehmen Sie nach der Inkubationszeit die AeroSporTestplatten, bitte verschlossen lassen, und zählen Sie zuerst die gewachsenen Kolonien auf der Testplatte A und anschließend auf den Testplatten B. Wobei die Kolonien von den Testplatten B zusammen addiert werden. Anschließend werten Sie bitte den Test mit Hilfe des Protokolls und der Richtwerttafel aus. Gebrauchsanweisung: AeroSpor-Schimmelpilztest für einen Raum bis zu 30qm47,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schimmelpilz-HandbuchSchimmelpilz-Handbuch , Praxiswissen zu Schimmelpilzschäden in Gebäuden: Mikrobiologie + Gesundheit; Bautechnik + Arbeitsschutz; Versicherung, Bewertung + Recht , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20240403, Produktform: Leinen, Redaktion: Kraus-Johnsen, Irina, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 736, Keyword: Arbeitsschutz; Bauwerksdiagnostik; Gesundheit; Innenraumschimmel; Mikrobiologie; Prävention; Sanierung; Schimmel; Schimmel in Gebäuden; Schimmelpilz; Schimmelpilzbewuchs; Schimmelsanierung; Schimmelschaden, Fachschema: Bau / Bautechnik~Bautechnik~Schimmel - Schimmelpilz, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 252, Breite: 171, Höhe: 39, Gewicht: 1844, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Salzgeber, Joseph: Familienpsychologische GutachtenFamilienpsychologische Gutachten , Rechtliche Vorgaben und sachverständiges Vorgehen , Reflektoren > Beleuchtung , Auflage: 8., vollständig überarbeitete Auflage, Erscheinungsjahr: 20240809, Produktform: Leinen, Titel der Reihe: Beck Familienrecht##, Autoren: Salzgeber, Joseph, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 1224, Keyword: Diagnose; Diagnostisches Verfahren; Diagnostisches Vorgehen; Familienpsychologie; Sachverständiger; Sorgerecht; Umgangsrecht, Fachschema: Familienrecht~Gutachten / Recht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1224 Blätter, Länge: 240, Breite: 170, Höhe: 51, Gewicht: 1604, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.